

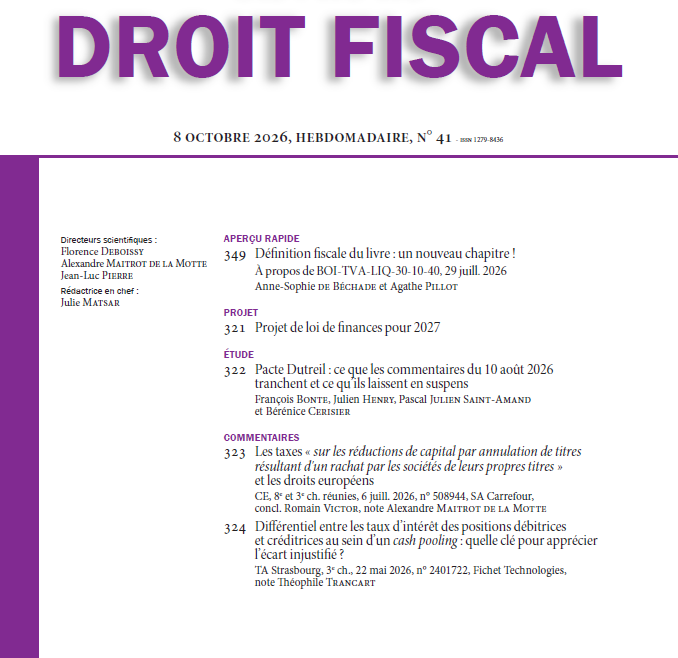
En avril dernier, nous analysions dans la Revue fiscale du patrimoine les incidences de la loi de finances pour 2026 sur le pacte Dutreil. L’administration ayant depuis publié ses commentaires (BOI-ENR-DMTG-10-20-40-10 du 10 août 2026), nous les examinons dans une nouvelle étude parue dans la Revue de droit fiscal (n° 41) (LexisNexis France) et dans la Revue fiscale du patrimoine (LexisNexis France).
Ce que le BOFiP tranche :
– L’allongement de l’engagement individuel de 4 à 6 ans ne vise que les transmissions intervenues à compter du 21 février 2026, conformément à la lecture que nous défendions en avril
– Les contours des sept catégories de biens « somptuaires » exclus de l’exonération sont précisés, avec un critère d’affectation désormais exclusif et nécessaire à l’activité
– Les modalités de calcul de la fraction exclue, y compris en présence de filiales
Ce qu’il laisse en suspens :
– L’articulation avec la réduction de droits de l’article 790 du CGI, aux enjeux significatifs
– Le traitement des holdings intermédiaires
– Le risque persistant au regard du critère de prépondérance de l’activité
Cette étude a été rédigée conjointement par François Bonte et Julien Henry, notaires (MICHELEZ NOTAIRES), et Pascal Julien Saint-Amand et Bérénice CERISIER, notaires (Althémis).
Nous remercions les rédactions de la @Revue de droit fiscal et de @La Revue fiscale du patrimoine pour l’accueil réservé à ces travaux.
L’étude est à lire ici (réservé aux abonnés)
Entreprises – Pacte Dutreil : ce que les commentaires du 10 août 2026 tranchent et ce qu’ils laissent en suspens – Etude par François Bonte, Julien Henry, Pascal Julien Saint-Amand et Bérénice Cerisier